海外収入があるだけで保育料が高くなるわけではありません。ただし、自治体が住民税情報だけでは世帯所得を確認できない場合、海外収入や控除を示す追加書類が必要になります。
海外赴任から帰国した家庭、日本へ転入した家庭、夫婦の一方が海外で働いていた家庭では、保育園の申込みや保育料の通知をきっかけに、初めて「海外収入の申告」を求められることがあります。
そこで気になるのが、「これは全国共通の手続きなのか」「横浜市だけの書類なのか」「海外で得た収入は自分で円換算するのか」という点です。
結論からいえば、保育料を所得に応じて決める基本的な仕組みは全国にありますが、海外収入を確認する書類名や記入方法、証明資料、外貨の扱いは自治体によって異なります。この記事では、2026年9月11日時点の自治体公式資料を比較したうえで、横浜市の「海外収入申告書」を具体例として、対象年・書き方・必要書類・提出前の確認事項を解説します。
目次
海外収入があると保育料はどうなる?
海外収入も世帯の所得状況を確認する材料になります。ただし、「海外収入がある=保育料が上がる」という単純な仕組みではありません。
子ども・子育て支援新制度における保育料は、国が定める上限額の範囲内で市町村が設定し、保護者の所得を示す市町村民税所得割課税額などを基に算出します。つまり、実際の金額や階層区分は自治体ごとに異なります。
(参照:よくわかる「子ども・子育て支援新制度」|こども家庭庁)
幼稚園、保育所、認定こども園などの3〜5歳児クラスは利用料が無償です。0〜2歳児クラスは住民税非課税世帯が無償化の対象となります。ただし、給食費、延長保育料、教材費などは別にかかることがあります。
(参照:幼児教育・保育の無償化|こども家庭庁)
問題は海外収入そのものではなく、所得情報を確認できるか
日本国内で住民税が課税されている家庭では、自治体が税情報を確認して保育料を算定できます。一方、算定に使う年に海外に住んでいた場合や、日本で課税されていない海外収入がある場合は、通常の住民税情報だけでは世帯全体の所得状況が分からないことがあります。
そこで自治体は、年間収入申告書、海外収入申告書、勤務先の給与証明、現地の税申告書などを使い、日本で確認できない期間の所得を補います。これは海外収入にペナルティーを課すためではなく、国内で収入を得ていた家庭と同じ基準で所得状況を確認するための手続きです。
最初に確認したい家庭の状況
国籍だけで提出要否は決まりません。日本人の帰国家庭も対象になり得ますし、外国籍でも必要な税情報を自治体が確認できれば、求められる書類は異なります。
- 算定対象となる年に海外で働いた期間がある
- 算定対象となる年の1月1日に日本国外に住んでいた
- 国内の住民税に反映されていない海外収入がある
- 夫婦の一方だけが海外に居住または勤務していた
- 対象年の途中で帰国し、国内外の両方に収入がある
- 収入はなかったが、自治体が税情報を確認できない
一つでも当てはまる場合は、申込先または利用中の施設を担当する自治体へ、海外収入に関する追加書類の有無を確認してください。
海外収入の申告方法は自治体によって異なる
全国共通の「海外収入申告書」はありません。書類名だけでなく、外貨、翻訳、対象年、無収入時の説明方法まで自治体ごとに確認が必要です。
今回、横浜市、川崎市、世田谷区、港区の公式資料を確認すると、いずれも海外収入や海外居住に関係する所得確認を案内しています。ただし、実際の提出物と記入ルールは同じではありません。
| 自治体 | 公式資料で確認できる書類・資料 | 外貨・翻訳に関する案内 | 特徴 |
|---|---|---|---|
| 横浜市 | 海外収入申告書と、収入・控除等を証明する資料 | 国外分は該当国の通貨で記入。外国語資料は日本語で補記 | 国内分と国外分を分け、利用時期に対応する収入年を様式内に表示 |
| 川崎市 | 海外収入申告書と、給与支払証明や現地の税申告書など | 邦貨の記載があれば円、外貨のみなら現地通貨。日本語訳または補記に翻訳者の住所・氏名を記入 | 収入あり・なしを分けて記入し、海外勤務が通年でなければ国内分を含む1〜12月を申告 |
| 世田谷区 | 日本国外での収入・控除等が分かる書類 | 公開案内では個別資料の確認が中心 | 住民税が課税されていない場合の税書類とあわせて案内 |
| 港区 | 年間収入申告書と、収入・控除を証明する資料 | 申告書は現地通貨で記載し、区が日本円にレート換算 | 対象となる時点や年に応じて複数年分を求める場合がある |
この表は、各自治体の制度全体を順位付けしたものではありません。また、同じ自治体でも利用開始月や申請年度、世帯状況によって必要書類が変わります。必ず申請時点の公式案内で確認してください。
(参照:令和8年度に保育所等の利用を希望する方へ|横浜市)
(参照:保育所等の申込み手続き(令和8年度)|川崎市)
(参照:入園(転園)の申込み|世田谷区)
(参照:入園申込みに必要な書類(令和8年度入園申込み)|港区)
共通するのは「確認できない所得を資料で補う」こと
自治体による違いはありますが、共通しているのは、住民税情報だけでは分からない海外での収入や控除を、申告書や証明資料によって確認する点です。
そのため、別の自治体で使った申告書を転居先へそのまま提出したり、以前と同じ方法で円換算したりするのは避けましょう。「前の自治体では受理された」は、現在の自治体でも同じ扱いになる根拠にはなりません。
異なるのは書類名だけではない
特に注意したいのは、現地通貨で書くのか、円換算するのか、日本語訳に翻訳者情報が必要か、何年分を提出するのかという違いです。自治体によっては専用申告書を設けず、国外収入と控除が分かる資料を求める場合もあります。
検索結果で見つけた他自治体の記入例ではなく、実際に申し込む自治体の年度別案内を起点にしてください。
横浜市では誰が「海外収入申告書」を確認する?
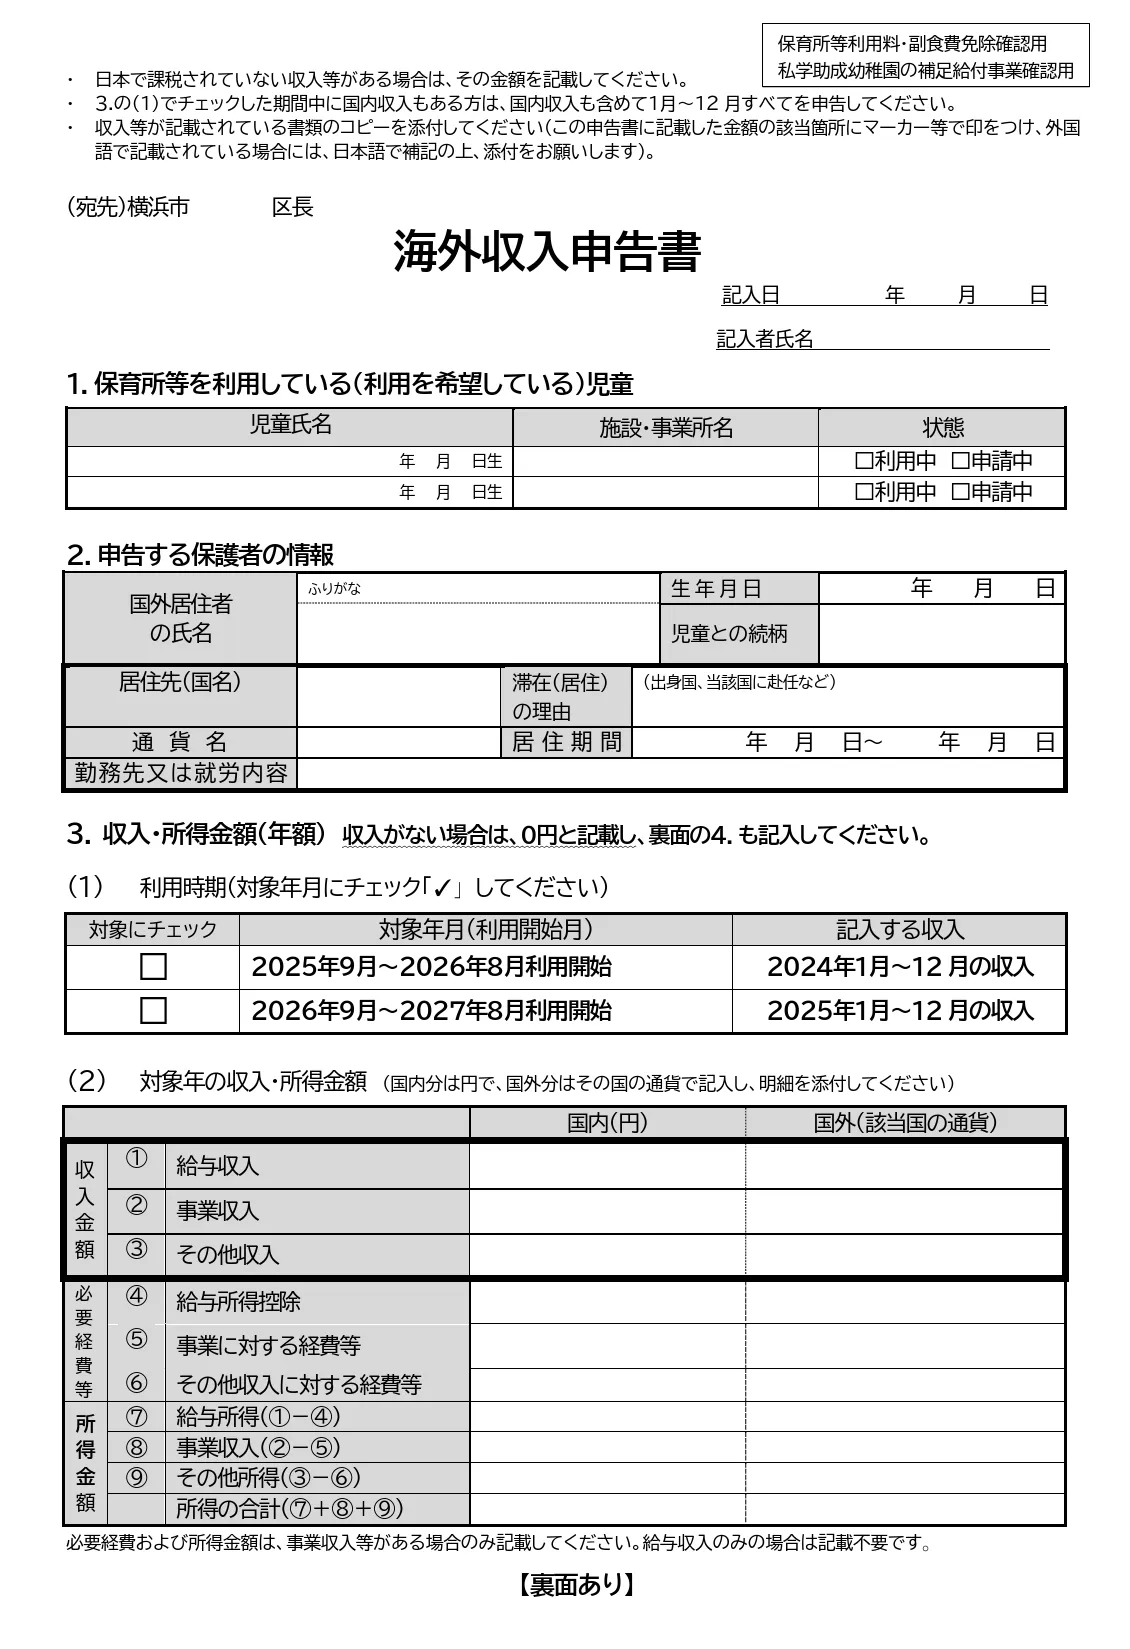
横浜市の様式は、海外収入がある方や、海外居住などにより市民税情報を確認できない方が、保育料・副食費免除などの判定に必要な所得を申告するための資料です。
横浜市では、海外収入がある場合、国内外の収入を合算して利用料や副食費免除の対象を決定します。確認資料がない場合、利用料の負担区分は最高階層のD27となり、副食費免除も対象外になると現行様式に記載されています。
ただし、横浜市が他自治体より保育料の高い地域だという意味ではありません。また、高い通知が届いた理由が必ず海外収入申告書の不足とは限らず、提出すれば必ず減額されるわけでもありません。まずは市がどの税情報と提出資料を確認できているかを確かめます。
(参照:海外収入申告書|横浜市)
国籍ではなく、保護者ごとの居住・収入・税情報で考える
「外国籍だから必要」「日本国籍だから不要」とは判断できません。保護者ごとに、対象年の居住国、海外勤務期間、国内外の収入、市民税情報の有無を整理します。
| 確認すること | 整理する内容 |
|---|---|
| 対象となる保護者 | 父母のどちらに海外居住・海外収入があるか |
| 居住期間 | 海外に住んでいた開始日と終了日 |
| 収入期間 | 対象年のうち、海外と日本で収入を得た期間 |
| 収入の種類 | 給与、事業、その他の収入 |
| 通貨 | 収入を証明する資料に記載された通貨 |
| 税情報 | 横浜市が市民税情報を確認できるか |
保育料の書類と税務申告は同じではない
海外収入申告書は、横浜市が保育料や副食費免除などを確認するための資料です。所得税や住民税の申告書そのものではなく、海外所得の課税関係を確定する書類でもありません。
保育料算定は区役所こども家庭支援課へ、所得税や住民税の申告義務、外国税額控除などは税務署、市税窓口、税理士などへ確認してください。
横浜市では何年の収入を書く?
「今年の収入」「前年の収入」と感覚で判断せず、利用開始時期と、様式に示された1〜12月の収入年を照合します。
2026年9月11日時点で横浜市が公開している様式では、利用開始時期と記入する収入年の対応は次のとおりです。
| 様式に記載された利用開始時期 | 記入する収入 |
|---|---|
| 2025年9月〜2026年8月利用開始 | 2024年1月〜12月の収入 |
| 2026年9月〜2027年8月利用開始 | 2025年1月〜12月の収入 |
保育の年度は4月から翌年3月までですが、所得を確認する期間は1月から12月です。さらに横浜市では、市民税額の決定に合わせ、毎年9月に利用料と副食費免除の対象を更新します。似た年号が重なるため、年度と暦年を混同しないことが重要です。
(参照:利用料(保育料)および副食費の免除対象の決定方法|横浜市)
帰国年に国内外の収入がある場合
横浜市の様式は、対象期間中に国内収入もある場合、国内分を含めて1〜12月すべての収入を申告するよう求めています。
たとえば、対象年の1〜6月は海外、7〜12月は日本で働いていた場合、海外分だけではなく両方の資料を準備します。期間の途中に無収入の月がある場合も、空白期間を説明できるようにしておくと確認が進みやすくなります。
海外の課税年度が1〜12月と一致しない場合
国や勤務先によっては、年間給与証明や課税年度が日本の暦年と一致しません。その資料を、説明なしに日本の1〜12月分として扱うのは避けましょう。
証明書の対象期間を確認し、必要に応じて月別給与明細や勤務先の内訳を用意します。どの資料で不足期間を補えるかは担当区へ確認してください。
横浜市「海外収入申告書」の書き方
書類は項目名だけでなく、欄番号、対象期間、通貨、証明資料の金額を一つずつ対応させて記入します。裏面の確認も必要です。
児童と申告する保護者の情報
1の欄には、保育所等を利用中または申請中の児童について、氏名、生年月日、施設・事業所名、利用中・申請中の状態を記入します。
2の欄には、収入を申告する保護者について、氏名、生年月日、児童との続柄、居住国、滞在理由、通貨名、居住期間、勤務先または就労内容を記入します。「書類を書いている人」ではなく、「海外での状況や収入を申告する人」の情報である点に注意してください。
収入・経費・所得の欄
3の欄では、対象年を選び、国内分と国外分を分けて記入します。国内分は円、国外分は該当国の通貨です。
| 欄 | 様式の項目 | 確認する内容 |
|---|---|---|
| ① | 給与収入 | 給与として受け取った収入金額 |
| ② | 事業収入 | 事業による収入金額 |
| ③ | その他収入 | 給与・事業以外の収入金額 |
| ④ | 給与所得控除 | 給与収入に対応する控除 |
| ⑤ | 事業に対する経費等 | 事業収入に対応する必要経費 |
| ⑥ | その他収入に対する経費等 | その他収入に対応する必要経費 |
| ⑦〜⑨ | 所得金額 | 各収入から対応する控除・経費を差し引いた額 |
横浜市の様式には、必要経費と所得金額は事業収入などがある場合のみ記載し、給与収入だけの場合は記載不要とあります。欄の意味が分からないまま、手取り額や独自に換算した円額を書かないようにしてください。
(参照:海外収入申告書|横浜市)
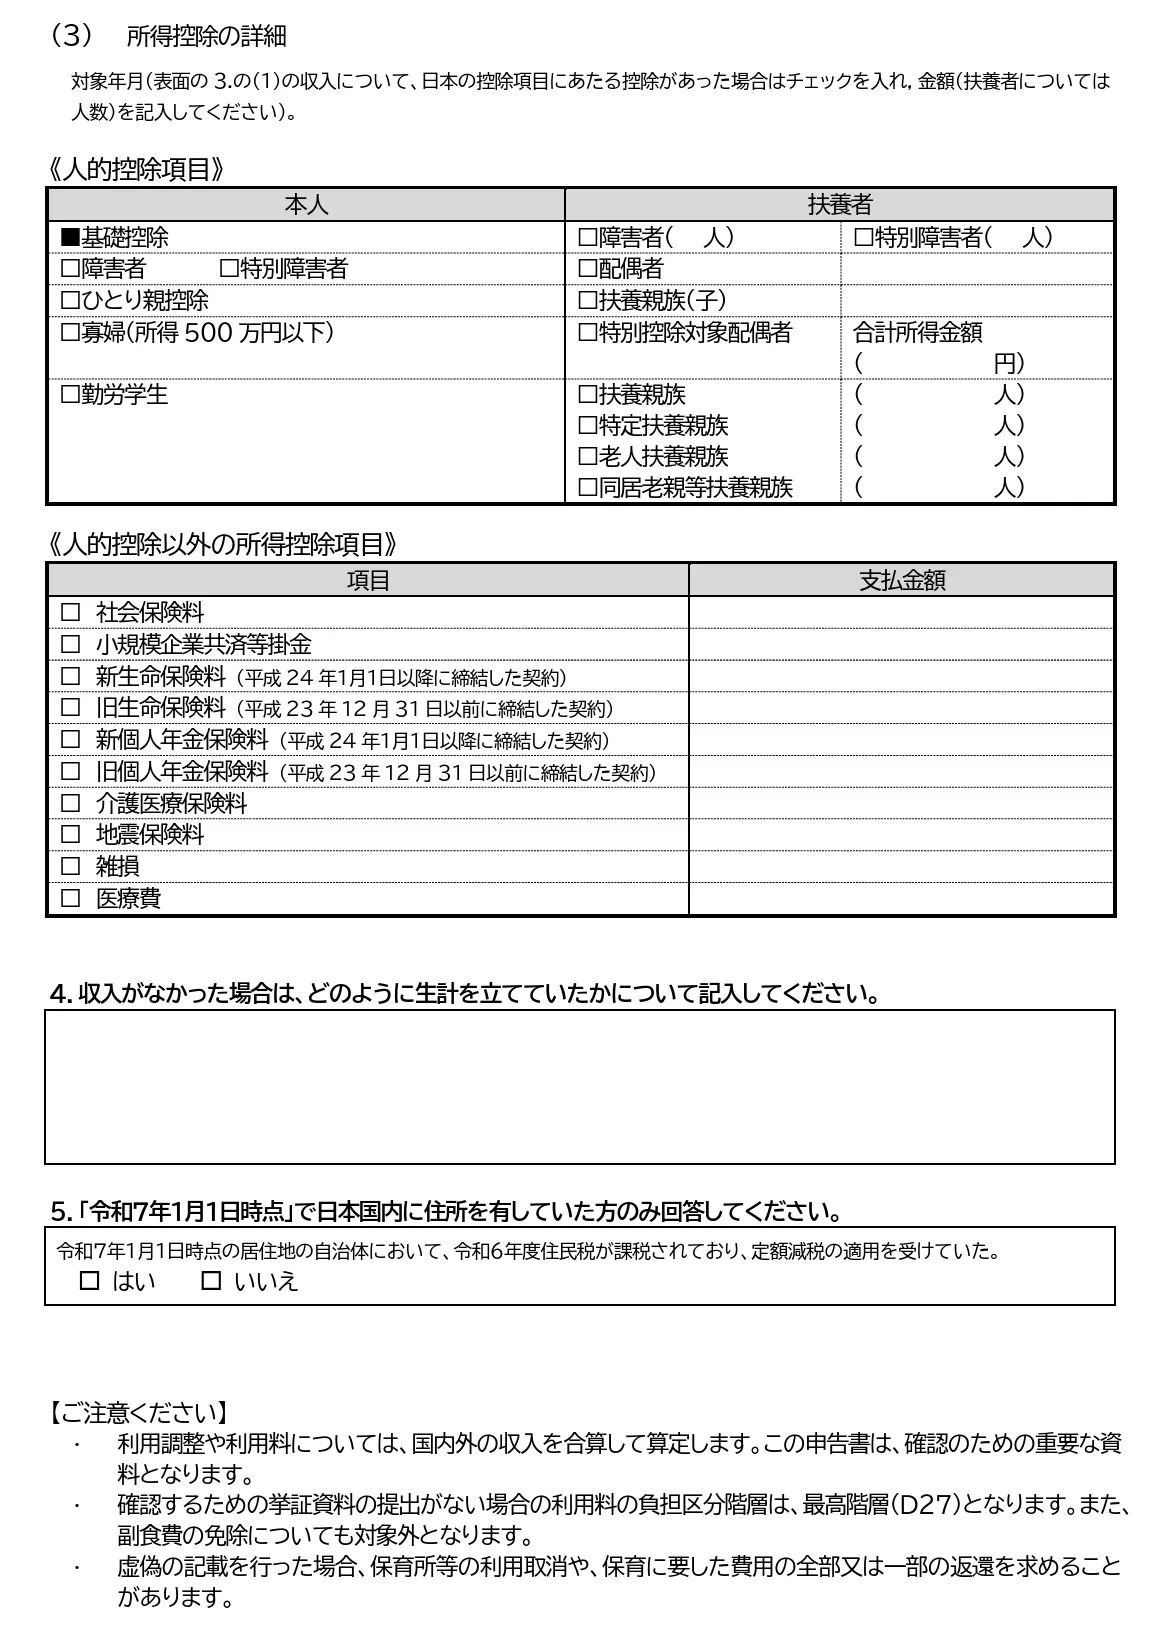
裏面の控除・無収入時の生計
裏面には、人的控除、社会保険料、生命保険料、医療費など、日本の控除項目に当たるものを記入する欄があります。海外の制度や保険を、名称が似ているだけで日本の控除に当てはめず、対応関係が分からなければ資料を示して確認します。
対象年に収入がなかった場合は、表面に0円と記載し、裏面4にどのように生計を立てていたかを記入します。空欄のままにせず、配偶者の収入、貯蓄、勤務先による住居提供など、該当する事実を簡潔に整理してください。
どの証明資料を添える?提出前に金額と対応づける
添付資料は名称ではなく、申告した人、期間、収入額、通貨を確認できるかで選びます。記入欄と証明資料の該当箇所を結び付けることが大切です。
横浜市の様式は、収入等が記載された書類のコピーを添付し、申告書に書いた金額の該当箇所へマーカーなどで印を付けるよう求めています。外国語の資料には日本語で補記します。
収入の種類ごとに資料を整理する
給与収入なら勤務先の年間給与証明や給与明細、事業収入なら売上と必要経費を確認できる資料、その他収入ならその内容と金額を確認できる資料が候補です。ただし、資料名だけで必ず受理されるとは限りません。
各資料に「対象者」「対象期間」「通貨」「何の金額か」「申告書のどの欄か」をメモします。たとえば、「申告書①の国外分=給与証明2ページ目の年間合計」のように対応づけると、提出する側と確認する側の双方が追いやすくなります。
外国語資料は原文を残して日本語を補記する
原文を隠さず、印を付けた箇所の近くに「勤務先名」「対象期間」「通貨」「給与総額」などの短い日本語説明を付けます。
確認した横浜市の様式には、すべてのページの公証翻訳を必須とする記載はありません。しかし、短い補記だけで常に足りるとも限りません。資料が長い、会計用語が特殊、対象期間が読み取りにくい場合は、必要な翻訳範囲を担当区へ確認してください。
資料が揃わないときは期限前に質問する
海外の勤務先から年間証明が届かない場合は、提出期限を過ぎるまで待たず、「不足資料」「発行予定日」「現在提出できる資料」を担当区へ伝えます。代替資料や後日の追加提出が可能かは、個別に確認してください。
編集長コメント
この手続きで本当に難しいのは、外国語を日本語に置き換えることだけではありません。「どの年の、誰の、どの資料の、どの金額を、申告書のどこへ書くのか」という照合です。
自治体ごとに様式が違う以上、全国共通の正解があるように見せるのは親切ではありません。共通する仕組みと地域ごとの違いを分け、残る疑問を窓口へ伝えられる大きさまで整理することが、実用メディアにできる支援だと考えています。
保育料の通知が想定より高いときはどうする?
通知額だけで原因を決めつけず、算定に使われた年度、保護者、提出資料の受領状況を確認します。追加提出後の再算定や返金も自動とは限りません。
まず通知書と提出控えをそろえる
横浜市では、市民税額、保育必要量、きょうだい区分、世帯状況などを基に利用料を決めています。手元の納税額と保育料算定に使う所得割額が一致しない場合もあるため、「収入は同じなのに高い」という感覚だけでは原因を特定できません。
- どの所得年・市民税年度を使っているか
- 父母のうち、誰の情報が算定に含まれているか
- 海外収入申告書と添付資料が受領されているか
- 不足、不鮮明、対象期間外の資料がないか
- 適用された負担区分と、その判断理由
- 4〜8月分か、9月以降の分か
横浜市の問い合わせ先は、申請中の場合は居住区の区役所こども家庭支援課、すでに利用中の場合は施設がある区のこども家庭支援課です。
(参照:利用料(保育料)および副食費の免除対象の決定方法|横浜市)
提出後の再算定・適用月・精算方法を確認する
追加資料を提出しても、必ず保育料が下がる、過去分が返金されるとは限りません。横浜市は、世帯状況等の変更について、内容確認後、原則として翌月1日から変更後の利用料を適用すると案内しています。一方、この案内だけでは、海外収入資料を遅れて提出したすべてのケースの遡及範囲までは判断できません。
担当区へ「再算定の対象になるか」「何月分から反映されるか」「差額がある場合はどのように精算されるか」を確認してください。
日本語での問い合わせが難しい場合
横浜市多文化共生総合相談センターは、12言語で生活相談を受け付け、区役所などへの電話通訳にも対応しています。電話番号は045-222-1209、受付は月曜日から金曜日の10時〜16時です。書類の最終的な判断は担当区が行うため、必要に応じて通訳を介して確認してください。
(参照:横浜市多文化共生総合相談センター|横浜市)
提出・問い合わせ前チェックリスト
- 居住自治体の最新年度の公式案内を確認した
- 自治体指定の様式をダウンロードした
- 利用開始時期と申告する収入年を照合した
- 保護者ごとの海外居住・勤務期間を整理した
- 国内分と国外分の収入を期間別に整理した
- 通貨の記入・換算方法を自治体資料で確認した
- 申告書の金額と証明資料の該当箇所を対応させた
- 外国語資料の翻訳・補記ルールを確認した
- 裏面や別紙の記入漏れがないか確認した
- 申告書、添付資料、窓口回答の控えを残した
海外収入と保育料に関するよくある質問
全国共通の考え方と横浜市の具体的な取扱いを分けて、一問一答で整理します。
- Q1.海外収入があると保育料は高くなりますか?
- 海外収入があるという理由だけで高くなるわけではありません。国内外を含む世帯所得や市町村民税相当額などを確認し、自治体の基準で決まります。
- Q2.海外収入の申告は全国共通ですか?
- 共通ではありません。所得情報を確認する考え方には共通点がありますが、書類名、対象年、通貨、翻訳、提出先は自治体によって異なります。
- Q3.横浜市だけが海外収入申告書を使っていますか?
- いいえ。川崎市にも同名の様式があり、港区や渋谷区は年間収入申告書を公開しています。世田谷区のように国外収入・控除等が分かる資料を案内する自治体もあります。
- Q4.外国籍の保護者は全員提出しますか?
- 国籍だけでは決まりません。海外収入、海外居住歴、自治体が確認できる税情報を基に、提出の要否を確認します。
- Q5.海外収入は自分で円換算しますか?
- 自治体によって異なります。横浜市は国外分を該当国の通貨で記入し、港区も現地通貨での記載を案内しています。自己判断で換算せず、提出先の様式に従ってください。
- Q6.外国語の給与証明はそのまま提出できますか?
- 横浜市は日本語での補記を求めています。川崎市では日本語訳または補記に加え、翻訳者の住所と氏名を記入します。必要範囲を提出先へ確認してください。
- Q7.対象年に収入が0円なら申告は不要ですか?
- 自己判断で不要とはいえません。横浜市の様式は0円と記載し、どのように生計を立てていたかを裏面へ記入するよう求めています。
- Q8.提出すれば保育料が下がり、過去分も返金されますか?
- 必ず下がる、返金されるとは限りません。算定結果、適用月、遡及の可否、精算方法を担当窓口へ確認してください。
- Q9.3〜5歳児クラスなら海外収入の確認は不要ですか?
- 一律に不要とはいえません。基本の利用料は無償ですが、副食費免除や自治体独自制度などの判定に所得情報が必要になる場合があります。
海外収入と保育料の関係は、全国共通の仕組みだけでも、横浜市の様式だけでも説明しきれません。大切なのは、共通する所得確認の仕組みと、自治体ごとの書類・運用を分けて考えることです。
まずは「誰の、何年の、どの国での収入か」を整理し、居住自治体の最新案内と照合してください。分からない点が残ることは、保護者の理解不足ではありません。自治体ごとに異なる手続きを、窓口へ具体的に質問できる形まで小さく分けることが、解決への近道です。
3〜5歳児クラスの無償化や、無償化の対象外となる費用について確認したい方は、次の記事もあわせてご覧ください。